
(来源:保险论坛)
随着CRS(共同申报准则)跨境金融账户信息交换步入常态化,我国税务机关对居民个人境外所得的征管空白正在被加速填补。财险日前一篇关于“北京、杭州已对香港保单收益按 20% 征收个人所得税,范围是分红派息与预缴保费利息。”的报道更是将舆论引向了保险行业。

针对以上传闻,香港保监局表示:香港特区政府和保监局正密切注意内地有关金融产品税务安排的最新发展,同时会与业界保持紧密沟通。中国居民就境外投资收益必须依法申报及缴税的要求一直存在,市场不用过度解读或作出揣测。
而据业内透露,2025年已有内地居民因购买香港分红险采用预缴模式产生近万美元利息收益,被征缴近2000美元个税税金;杭州、北京亦有居民因涉境外保险分红收益被当地税局征缴个税,其中有人所涉保单金额较大。
但在早前,12366北京中心面对纳税人关于"境外港险分红部分,到底要不要在国内申报缴纳个人所得税?"的咨询时答复是:"请参阅《个人所得税法》及《实施条例》,个人从境外取得的所得,除税收协定或特殊政策另有规定外,应当依法申报纳税……如具体业务已实际发生,建议持相关材料联系主管税务机关审核具体业务内容和形式后依法予以判定。"
为什么是现在?
很多人以为港险征税是"突然袭击",其实背后一套叫CRS 的机制早已就位。
CRS(共同申报准则,Common Reporting Standard)是 OECD 在 2014 年推出的全球金融账户信息交换标准。用一句大白话讲:你在境外的银行、保险公司开了账户,当地金融机构每年会把你的账户身份、余额、收益等信息,自动报给当地税务局,再点对点发给你的税收居民国。相当于两国税务系统之间,每年做一次"金融账户联网对账"。

中国于 2018 年 9 月加入首批信息交换,到今天已经不是"试水",而是每年定期、自动跑的"常态化"机制——全球已有 100 多个国家和地区参与。过去港险没怎么被征,不是税务局看不见,而是看见了、但还没系统化追缴。
所以这次传闻真正的含义是:CRS 把"看不见"变成"看得见",而现在,开始从"看得见"走向"动手征"。这不是新税种落地,而是信息基础设施成熟之后的征管补位。
香港保险到底是什么?
在香港注册保险公司签发、受香港法律与保监局监管、以外币(多为美元/港币)计价、主要面向非港居民销售的保单。本质上,它是一类境外金融资产,不是"境外的保险理赔通道"那么简单。
常见类型,按功能分三档:
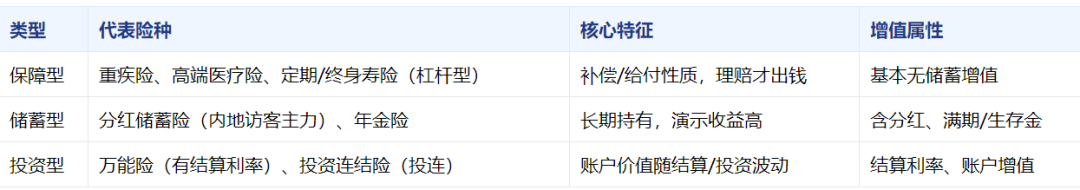
为什么内地人买?汇率配置、美元/港币计价、长期演示收益高于内地同类、部分人冲着"境外资产隔离 / 避税"的预期。
"避税"话术是怎么来的?早年信息不透明、CRS 尚未落地,分红与账户增值长期未被征管,销售惯性便把"身故理赔免税"这一句,泛化成"港险所有收益都避税"。这句偷换,是后来一切纠纷的根源——这一点,后面业内人士的吐槽会印证。
不同保险金,税务定性天差地别
先立一个总原则:
中国个税里,唯一明确"法定免税"的保险相关所得,是《个人所得税法》第四条第五项的"保险赔款"——特指补偿性质的给付(身故、重疾、医疗理赔等)。除此之外,任何"增值、分红、利息、满期返还",都不在法定免税清单里。过去"没征过",是征管空白,不是法律豁免。

1、寿险身故理赔金——免税,且境内外同等待遇
身故理赔金属于保险赔款,第四条第五项明确免征个税。关键点在于:法条没有限定"境内保单"。境外寿险的身故理赔金,同样属于保险赔款,理论免个税。
所以"保险避税"在身故杠杆这块,是真有法律依据的,不是忽悠。话术的原罪,是把这一句偷换成"所有收益都免"。
2、重疾险 / 医疗险理赔金——免税
同样属于保险赔款(补偿性给付),免个税,无争议。这部分是"保险避税"里站得住脚的全部。
3、分红险的分红——应税,定性"红利所得",20%
分红是保险公司将可分配盈余按保单红利形式派发,本质是"红利"。依据《个税法》第三条,利息、股息、红利所得适用20% 比例税率。
本次传闻落地的,正是这一类——北京、杭州对分红派息按 20% 征。争议点:港险分红来自非居民保险公司,能否直接套"红利所得"存在文义争议;但税务总局未明确排除,地方按此征管。这是目前最确定的应税项。

4、分红险的满期金 / 生存金——性质模糊,征管空白
满期金是"保险责任到期给付",表面看是保险给付,但储蓄型满期金实为"本金 + 增值返还"。现行税法对"满期生存金"既无明文免税,也无明确应税条款,长期实践中未单独征税,属于征管空白。
风险在于:一旦征管常态化,超出已交保费的返还部分,可能被视作"其他所得"或"投资收益"纳入征税。有从业者指出,保单到期所得资金超过所缴纳保费的部分,即增值部分,本就应按 20% 缴纳个税——这代表了"应征派"的看法,但并非统一规则。
5、万能险结算利率 / 账户增值——利息性质争议
万能险每月公布的结算利率,是保单账户价值的增值,性质接近"利息"。依据第三条,利息所得 20%。
争议:保单账户并非"存款 / 放款",结算收益是否等同"利息"有文义争议;实践中未普遍征税。但注意:万能险若附加重疾 / 身故责任,对应理赔仍属保险赔款免税——责任边界必须分清。
6、退保拿回的现金价值——本金不征,增值存疑
已交保费对应的现金价值,是"拿回自己的钱",不征个税;超出已交保费的增值部分,性质同分红 / 账户增值,存在被征税可能。这里也存在一个真实的法律分歧:有观点认为保险现金价值增值部分并非"个人拥有债权、股权等而取得的利息、股息、红利所得",因此不需缴税;另一观点则认为这些收益源于保险公司经营、投资所得,应当缴税。
对比国外:美日怎么征

可见,全球主流做法高度一致:保障型给付(身故/重疾)普遍免税或豁免,储蓄/投资型增值普遍征税。一位跨境保险从业者说得很直白:"这跟是香港保险还是内地保险无关,因为二者都要缴税;跟是不是保险也无关,境外投资股票、基金、房产等获得的收益照样需要缴税;甚至跟是不是中国也无关,因为对本国税务居民的境内外投资增值部分征税,是世界通行规则。"
从近期一系列动作看,无论是规范资金跨境流通、开出跨境券商大额罚单,还是补齐离岸信托征税规则短板,释放的信号都相当明确:按照税收居民身份征税,而非按照资产所在地征税——这是国际通行规则,也是中国税收治理现代化的必然方向。港险,只是这条主线上的最新一环。
保险还能说避税了吗?
那么同样的对一所有的保险从业者,保险避税还能不能说了?
能,但要讲边界。可以讲"身故 / 重疾理赔金依法免个税"——这是真金白银的法律依据;不能讲"分红、满期金、万能结算都避税"——那是对客户不负责,也是给自己埋雷。

而此次港险征税传闻,是一次行业话术的集体"去魅"。谁先把边界讲清楚,谁就先赢得客户的长期信任。CRS 常态化之下,靠信息差做成的生意,终将被信息透明反噬;而靠专业和坦诚留住的客户,才真正属于你。
法律依据与信源:《中华人民共和国个人所得税法》第1条(居民全球所得征税)、第3条(利息股息红利20%)、第4条(保险赔款免税)、第11条立法授权(难以界定项目由税务主管部门确定);《个人外汇管理办法》及实施细则(资本项目未开放);共同申报准则(CRS,OECD 框架,中国2018.9加入交换);金税四期。事件与采访素材来源:财新 2026.8.5 报道、慧保天下 2026.8.6 报道(含多位资深香港保险从业者采访、客户观点、香港保监局及12366北京中心口径、美日税务对照);